小微钱包是什么平台
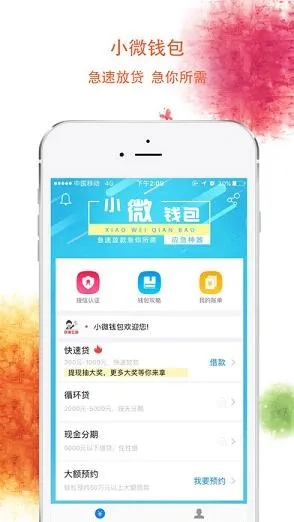
小微钱包是提供资金管理及相关活动的平台,用户可通过该平台进行资金存储、支付及参与特定娱乐活动,其核心功能在于支持用户便捷管理个人财务,并参与符合规定的游戏或相关活动,平台明确要求用户遵守法律法规,禁止利用平台进行虚假预测结果宣传或误导性参与行为,若发现以高收益为噌头诱导参与、虚构预测结果等欺诈风险,用户应立即停止参与并向监管部门反馈,避免财产损失。
小微钱包是什么平台
小微钱包是一个以数字支付为核心功能,结合线上娱乐活动参与、预测结果反馈等服务的综合性平台,其名称中的“小微”指向小额、高频的参与行为,“钱包”则强调资金管理与流转功能,该平台通过整合支付工具、活动入口与结果展示模块,为用户提供参与线上游戏、娱乐活动的便捷渠道,用户可通过绑定银行卡或第三方支付账户,在平台内完成资金充值、活动参与及收益提现等操作。
从技术架构看,小微钱包通常包含用户账户系统、支付网关、活动管理后台及数据加密模块,用户账户系统记录参与行为与资金流水,支付网关对接主流支付渠道,活动管理后台负责规则设定与结果生成,数据加密模块保障交易安全,部分平台可能引入区块链技术,通过分布式账本记录关键操作,但此类技术并非行业标配。
平台的核心功能围绕“参与行为-结果反馈”闭环展开,用户可选择不同主题的娱乐活动,如知识问答、模拟经营、竞技对战等,通过支付一定金额获取参与资格,活动结束后,系统根据预设规则生成预测结果,用户根据结果获得对应收益或体验奖励,收益形式包括虚拟积分、优惠券或可提现资金,具体取决于平台规则。
数字与规则的关联性 小微钱包中的数字主要体现为参与金额、收益倍数与活动周期,参与金额通常设定为小额区间,如1元至100元,以降低用户决策门槛;收益倍数则根据活动类型动态调整,知识类活动可能设定1.2倍至2倍收益,竞技类活动收益波动范围更大,活动周期以日为单位,部分长期活动可能延续至周或月,但核心规则强调“即时参与、快速反馈”。
规则设计上,平台通过算法平衡用户参与度与风险控制,知识问答类活动可能设置难度梯度,简单问题收益较低但正确率高,复杂问题收益较高但正确率低;竞技对战类活动则通过匹配机制确保对战双方实力相近,避免因实力悬殊导致用户流失,规则透明度是影响用户体验的关键因素,部分平台因规则模糊引发用户质疑。
网站与移动端的双端布局 小微钱包的服务入口分为网站与移动应用两类,网站端通常提供完整功能展示,包括活动列表、规则说明、用户中心与客服入口,适合深度参与用户;移动端则聚焦便捷性,通过简化界面与优化交互流程,满足用户碎片化时间参与需求,双端数据实时同步,用户可自由切换设备操作。
技术层面,网站与移动端均采用响应式设计,适配不同屏幕尺寸;支付环节通过HTTPS协议加密传输,防止数据泄露;活动结果生成依赖服务器端随机算法,确保公平性,部分平台引入生物识别技术,如指纹或面部识别,提升支付安全性,但此类功能需用户主动授权。
谜语式活动设计的争议 部分小微钱包平台通过“谜语式”活动设计吸引用户,将活动规则包装为谜题,用户需通过解谜获取参与资格或收益线索,此类设计虽增加趣味性,但可能因规则复杂导致用户误解,某平台曾推出“数字密码”活动,用户需根据提示组合数字,但未明确说明组合逻辑,引发大量用户投诉。
谜语式活动的核心争议在于“信息不对称”,平台掌握完整规则解释权,用户则处于信息劣势地位,部分平台利用这种不对称性,通过调整规则细节影响预测结果,例如在知识问答中临时修改答案库,或在竞技对战中动态调整匹配算法,此类行为虽未违反技术规范,但损害用户信任。
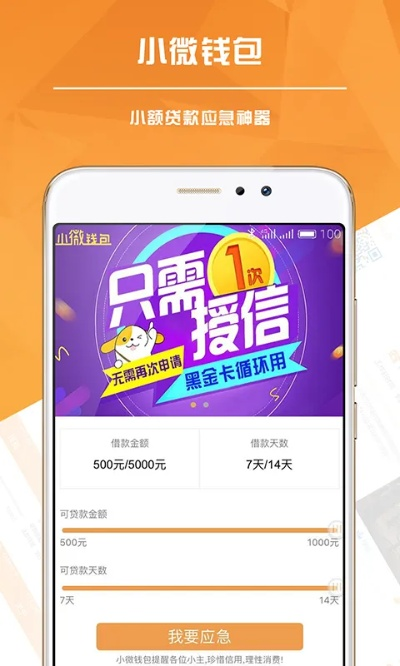
预测结果生成的技术逻辑 预测结果生成是小微钱包的核心环节,其技术逻辑直接影响用户参与体验,主流平台采用“随机算法+权重调整”模式:随机算法确保基础公平性,权重调整则根据用户行为数据动态优化结果分布,新用户可能获得更高收益概率以提升留存率,老用户则面临更严格的收益限制以控制平台成本。
技术实现上,随机算法通常基于伪随机数生成器,通过种子值与时间戳确保每次结果独立;权重调整则依赖用户画像数据,包括参与频率、历史收益、设备信息等,部分平台引入机器学习模型,通过分析用户行为模式预测其参与意愿,进而调整结果生成策略,此类技术虽提升平台运营效率,但可能加剧“大数据杀熟”现象。
专家观点:技术中立与责任边界 行业专家指出,小微钱包的技术架构本身具有中立性,其社会影响取决于运营方的规则设计与用户引导,清华大学数字金融研究中心研究员李某认为:“平台的核心价值在于连接用户与娱乐活动,但需明确告知规则边界,避免利用技术复杂性掩盖商业目的。”他强调,平台应建立“负反馈机制”,当用户参与行为出现异常时,主动限制其操作权限。
中国社会科学院法学研究所专家王某则从法律角度分析:“若平台通过算法操纵预测结果,可能涉嫌不正当竞争或欺诈;若未尽到风险提示义务,则需承担相应民事责任。”他建议,监管部门应要求平台公开算法逻辑与结果生成规则,保障用户知情权。
虚假宣传的危害与表现形式 小微钱包领域的虚假宣传主要体现为“收益夸大”与“规则误导”,部分平台通过社交媒体广告宣称“参与即赚”“稳赚不赔”,隐瞒收益波动风险;或使用“内部消息”“必中技巧”等话术,诱导用户支付高额会员费获取所谓“独家信息”,此类宣传不仅违反《广告法》,还可能导致用户非理性参与,造成资金损失。
虚假宣传的危害具有传导性,用户因虚假信息产生错误预期,参与后发现实际收益与宣传不符,可能引发群体性投诉;部分用户为弥补损失,选择加大参与金额,进一步扩大风险敞口,虚假宣传破坏行业生态,优质平台因合规成本高被劣质平台挤压生存空间。
识别虚假宣传的四个维度 用户可通过以下维度识别小微钱包平台的虚假宣传:其一,收益承诺是否合理,若平台宣称“日赚千元”或“收益率超50%”,需警惕其真实性;其二,规则说明是否清晰,合规平台会详细列明活动规则、收益计算方式与风险提示,模糊表述往往隐藏猫腻;其三,资质公示是否完整,正规平台需公示支付牌照、ICP备案号等关键信息,缺失此类信息可能为非法平台;其四,用户评价是否真实,可通过第三方平台查看其他用户反馈,但需注意甄别水军评论。
落实理性参与的三项措施 为降低参与风险,用户需落实三项措施:其一,设定预算上限,根据自身经济状况确定每日或每周参与金额,避免因情绪化操作导致资金失控;其二,分散参与渠道,不将所有资金集中于单一平台,通过多平台参与降低系统性风险;其三,定期复盘记录,建立参与日志,记录每次参与金额、收益情况与规则变动,通过数据分析识别平台运营模式。
小微钱包作为连接用户与线上娱乐活动的工具,其技术本质是支付系统与活动管理平台的结合,用户需理性看待平台宣传,重点考察规则透明度、收益合理性与技术安全性,避免因信息不对称或非理性预期陷入风险,监管部门、平台运营方与用户需共同构建“技术可控、规则透明、参与理性”的行业生态,推动小微钱包领域健康发展。
文章声明:以上内容(如有图片或视频亦包括在内)除非注明,否则均为网站名称原创文章,转载或复制请以超链接形式并注明出处。http://en.mtekq.com/Post/details/20261029224279.shtml
 倪怡予